
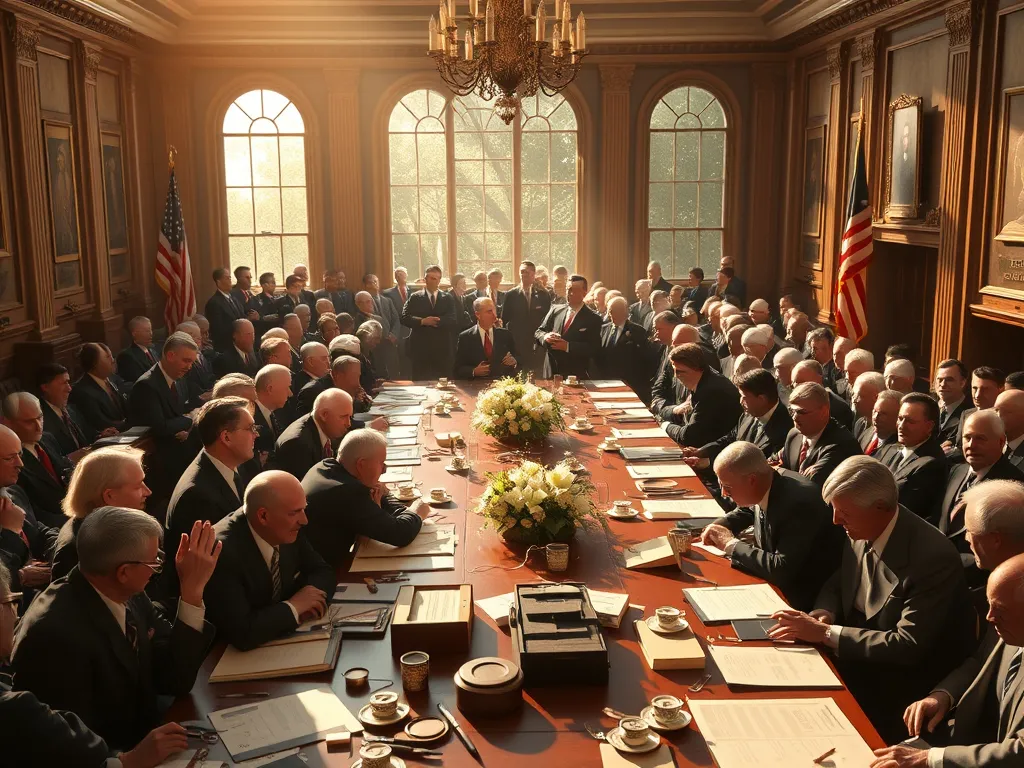
Obrady konferencji w Bretton Woods, 1944. Ilustracja przedstawiająca spotkanie, które ukształtowało powojenny system finansowy. Źródło: wygenerowane przez AI
W 1944 r. 44 państwa oparły powojenny ład walutowy na dolarze wymienialnym na złoto po 35 USD za uncję, a w 1971 r. to samo mocarstwo, które ten system stworzyło, zawiesiło wymienialność. Dlaczego system, który miał zapobiec walutowemu chaosowi, rozbił się o własną konstrukcję?
Konferencja w Bretton Woods w 1944 roku stworzyła nowy system walutowy oparty na dolarze amerykańskim i złocie. Powstały wówczas MFW strzegł sztywnych kursów walutowych, jednak wewnętrzna sprzeczność – dylemat Triffina – doprowadziła do upadku systemu. Ostateczny kres nastąpił w 1971 roku, gdy USA zawiesiły wymienialność dolara na złoto, kończąc epokę powojennego ładu monetarnego.
Narodziny nowego porządku w cieniu wojny
•Bretton Woods 1944: Konferencja, która miała powstrzymać chaos
W czasie, gdy na froncie zachodnim Europy trwała operacja Overlord, w Stanach Zjednoczonych ekonomiści i bankierzy centralni dyskutowali nad kształtem powojennego globalnego systemu finansowego. Przedstawiciele 44 państw spotkali się w hotelu Mount Washington w miejscowości Bretton Woods w stanie New Hampshire, by wziąć udział w zwołanej przez prezydenta Franklina Delano Roosevelta United Nations Monetary and Financial Conference.
W dniach 1-21 lipca 1944 roku podjęto kluczowe decyzje, które miały obowiązywać przez blisko 30 kolejnych lat. W obozie aliantów panowało przekonanie, że nierozwiązanie problemów gospodarczych i monetarnych po I wojnie światowej istotnie wpłynęło na dojście radykalnych partii do władzy.[1] Partie te, mając poparcie społeczne, zaczęły prowadzić coraz bardziej agresywną i ekspansywną politykę zagraniczną, co doprowadziło do wybuchu wojny.
Pomimo trwających jeszcze w czasie konferencji działań zbrojnych, uczestnicy pragnęli omówić zagadnienia, z którymi światowa gospodarka miałaby się zmagać w czasach pokoju.[2]
•Wschodząca potęga: jak dolar wyparł złoto z centrum systemu
Wykorzystując swoją rosnącą potęgę gospodarczą, Stany Zjednoczone w Bretton Woods przeforsowały warunki, które uczyniły dolara amerykańskiego centralną walutą nowo kształtującego się globalnego systemu finansowego. Jako wschodzące mocarstwo i przyszły zwycięzca trwającej wojny, Stany Zjednoczone umiejętnie wykorzystały swoją dynamiczną pozycję.
Przekonały bowiem pozostałe kraje alianckie do zaakceptowania zasady wymienialności dolara po stałym kursie trzydziestu pięciu USD za jedną uncję trojańską. Ten stały kurs i wymienialność stały się złotą kotwicą nowego ładu monetarnego. Warto zauważyć, że przyjęta cena była nieznacznie niższa od ówczesnej wolnorynkowej wyceny złota, oscylującej wokół poziomu 36,25 USD.[3]
W tym kluczowym momencie historii, determinacja Stanów Zjednoczonych w kształtowaniu powojennego porządku znalazła odzwierciedlenie w ustanowieniu własnej jednostki monetarnej jako filaru systemu finansowego.
Ślady tej decyzji widać do dziś: według MFW dolar stanowił w pierwszym kwartale 2026 roku około 57% światowych rezerw walutowych, a uncja złota, którą dolar przeliczano po 35 USD, kosztuje dziś ponad sto razy więcej.
Filary ładu i konflikt wizji
•Zasada stałych kursów: złota kotwica i jej zobowiązania
W konsekwencji ustaleń konferencji, pozostałe państwa uczestniczące były zobowiązane do utrzymania swoich kursów walut narodowych w granicach ściśle określonych pasm zmienności wobec dolara amerykańskiego, z dopuszczalnym odchyleniem o ±1% od ustalonego parytetu.[4] Zgodnie z klasycznymi funkcjami pieniądza, złotu powierzono rolę magazynu wartości (funkcja tezauryzacyjna) oraz miernika wartości.
Dolar amerykański jako jedyna waluta systemu bezpośrednio oparta na złocie zyskał unikalną pozycję środka wymiany. Mimo wrodzonych sprzeczności, ustanowione w Bretton Woods stałe kursy walutowe były kluczowe dla historycznego rozwoju handlu międzynarodowego i powojennego boomu gospodarczego.
Przywrócenie trwałej stabilności w międzynarodowym systemie monetarnym i kursach wymiany, poważnie zachwianej w latach 30. XX wieku, było fundamentalnym zamiarem Systemu z Bretton Woods, mającym zapobiec powtórzeniu się chaosu. W obliczu Wielkiego Kryzysu, kraje zaczęły obniżać (dewaluować) wartość swoich walut, aby sztucznie zwiększyć konkurencyjność eksportu.[5]
Dobrym przykładem jest zawieszenie przez Bank Anglii wymiany funta na złoto oraz jego wyraźna deprecjacja z 4,86 do 3,40 USD. Te bezprecedensowe decyzje zapoczątkowały cykl kolejnych radykalnych obniżek wartości waluty w latach 1931-1932. Stany Zjednoczone, nie chcąc pozostać w tyle za europejskimi potęgami, również zdecydowały się w 1934 roku na interwencję w kurs dolara, przeprowadzając dewaluację dolara amerykańskiego względem złota, której skala okazała się imponująca, osiągając 41%.[6]
W odpowiedzi na te wydarzenia, Anglicy, dążąc do utrzymania konkurencyjności swojej gospodarki stworzyli blok szterlingowy, który przekształcił się następnie w strefę walutową. To z kolei doprowadziło do blokowania przepływu kapitału do państw spoza tej grupy, co wyraźnie ograniczyło obroty w handlu międzynarodowym.[7]
Te dewaluacje nie były pojedynczymi przypadkami, lecz stanowiły istotny element niepokojącego trendu w gospodarce międzynarodowej. Charakteryzował się on protekcjonizmem i tak zwaną polityką zubożania sąsiada (beggar-thy-neighbor policies). Warto zauważyć, że podobne mechanizmy działały już wcześniej w doktrynie merkantylizmu, choć w innym kontekście historycznym.
Światowa gospodarka boleśnie odczuła skutki protekcjonizmu, a brak międzynarodowej koordynacji jedynie zaostrzył tę sytuację. Pomimo że celem dewaluacji podejmowanych przez poszczególne kraje było zwiększenie ich eksportu, w skali globalnej doprowadziły one do ograniczenia handlu międzynarodowego. Opisywany okres cechował regres globalizacji, rozumiany jako gwałtowne spowolnienie wymiany towarów i przepływów kapitału między państwami.[8]
•Instytucjonalni strażnicy systemu: MFW i Bank Światowy
W celu sformalizowania nowej współpracy w międzynarodowych stosunkach gospodarczych, powołano Międzynarodowy Fundusz Walutowy (MFW). Jego zadaniem było zapewnienie stabilności globalnego systemu walutowego oraz monitorowanie kursów wymiany poszczególnych jednostek monetarnych.
MFW, w ramach swoich działań stabilizacyjnych, miał również możliwość udzielania pożyczek w walutach rezerwowych tym państwom, których deficyt bilansu płatniczego groził destabilizacją ich gospodarek. Drugą instytucją był Międzynarodowy Bank Odbudowy i Rozwoju, International Bank for Reconstruction and Development (IBRD), powszechnie nazywany w mediach Bankiem Światowym.
Został on powołany przede wszystkim po to, aby finansować i wspierać długofalowe wysiłki rozwojowe krajów członkowskich, ze szczególnym naciskiem na gospodarki słabiej rozwinięte.
Instytucje te miały odegrać kluczową rolę w odbudowie globalnej gospodarki, gdyż po wyniszczających działaniach wojennych, które doszczętnie spustoszyły infrastrukturę oraz gospodarki Europy i Japonii, pilnie potrzebowały one dopływu pieniądza, który umożliwiłby im gruntowną odbudowę.
Jak zauważa grecki ekonomista Yanis Varoufakis w swojej książce „Globalny Minotaur”, Stany Zjednoczone, wykorzystując wcześniej wspomniane instytucje i wdrażając Plan Marshalla, stworzyły warunki, które umiejscowiły je w centrum globalnego kapitalizmu.[10] Zarówno Europa, jak i Japonia zmagały się w latach 40-tych z bardzo wysoką inflacją, która paraliżowała ich rynki, a jednocześnie z poważnym uszczupleniem zgromadzonych rezerw złota i dolarów.
Dominująca pozycja amerykańskiej waluty, umocniona ustaleniami z Bretton Woods, stała się kluczowym elementem umożliwiającym tym krajom dostęp do niezbędnych środków i ożywienie gospodarcze.
W tak trudnych okolicznościach powojennych odbudowa gospodarek Europy i Japonii bez istotnego wsparcia finansowego z zewnątrz wydawała się zadaniem niemalże niemożliwym. Chociaż termin Pax Americana został po raz pierwszy użyty w XIX wieku i odnosił się do wizji dominacji Stanów Zjednoczonych przynoszącej pokój i stabilność na nowych terytoriach, prawdziwie nowego znaczenia nabrał dopiero po zakończeniu II wojny światowej.[12]
Kluczowa rola USA gwałtownie rosła, a eurocentryczny porządek światowy XIX wieku ustępował miejsca bardziej zrównoważonemu, nowoczesnemu szeroko legitymizowanemu globalnemu ładowi XX wieku.
•Pojedynek tytanów: dlaczego wizja Keynesa przegrała z planem USA
Aby lepiej zrozumieć, jak doszło do tego ugruntowania dominacji dolara, warto powrócić do kluczowych wydarzeń konferencji 1944 roku, gdzie zderzyły się dwie nowatorskie wizje.
Pierwszą z tych koncepcji gorąco popierali Brytyjczycy, a jej głównym orędownikiem był John Maynard Keynes, wpływowy doradca kanclerza skarbu Wielkiej Brytanii, który przedstawił ją uczestnikom wydarzenia. Z kolei druga wizja była zdecydowanie forsowana przez delegatów amerykańskich obecnych na konferencji United Nations Monetary and Financial Conference, a w szczególności przez Harry’ego Dextera White’a — pełniącego wówczas rolę głównego ekonomisty międzynarodowego w Departamencie Skarbu Stanów Zjednoczonych.
Te odmienne podejścia do organizacji ładu finansowego odzwierciedlały nie tylko różnice w pozycjach gospodarczych obu mocarstw, ale również alternatywne filozofie dotyczące roli państwa oraz międzynarodowej współpracy w kształtowaniu globalnej ekonomii.
John Maynard Keynes proponował powstanie Międzynarodowej Unii Clearingowej (ICU), w której kraje członkowskie posiadałyby konta prowadzone w nowej walucie nazwanej bancor. Podstawowym celem ICU było przeciwdziałanie agresywnym manipulacjom kursami walut stosowanym przez banki centralne, a opisanym w jednym z wcześniejszych akapitów, które prowadziły do zubożenia sąsiednich gospodarek.
Keynes, znany ze swojego pragmatycznego podejścia do protekcjonizmu, przedstawił szczegółowy plan, który Międzynarodowa Unia Clearingowa miała konsekwentnie realizować. Zgodnie z nim każdy kraj otrzymałby pulę bancora proporcjonalną do jego udziału w handlu. Operacje importowe i eksportowe miały dążyć do wzajemnego zrównoważenia, a wszelkie wypracowane nadwyżki handlowe zasilałyby wspólną rezerwę finansową nowo powołanej instytucji bankowej.[13]
Ostatecznie ta innowacyjna idea stworzenia ponadnarodowej jednostki rozliczeniowej, nie została wdrożona. Fiasko ambitnego planu Brytyjczyka było spowodowane nieufnością wobec idei międzynarodowej waluty oraz stanowczym wetem ze strony Stanów Zjednoczonych.
W przeciwieństwie do propozycji Keynesa, na konferencji w Bretton Woods Harry Dexter White z Uniwersytetu Harvarda, przedstawił dogłębnie przemyślaną wizję międzynarodowego systemu monetarnego. Postulował on między innymi utworzenie Międzynarodowego Funduszu Stabilizacji (International Stabilization Fund), którego kluczowym założeniem byłoby trwałe powiązanie kursów poszczególnych walut z dolarem amerykańskim, przy jednoczesnym zagwarantowaniu wymienialności tejże waluty na złoto po stałej ustalonej cenie.
Niewątpliwie, w schyłkowym okresie II wojny światowej silniejsza kondycja gospodarcza USA niż Wielkiej Brytanii w naturalny sposób przełożyła się na mocniejszą pozycję negocjacyjną White’a. To ostatecznie przesądziło o przyjęciu propozycji amerykańskiej, kreując fundament globalnego ładu finansowego na dziesięciolecia.
| Aspekt | Keynes (Wielka Brytania) | White (USA) |
|---|---|---|
| Propozycja | Międzynarodowa Unia Clearingowa z walutą „bancor” | System oparty na dolarze wymienialnym na złoto |
| Waluta rezerwowa | Bancor – międzynarodowa waluta rozliczeniowa | Dolar amerykański powiązany ze złotem |
| Kontrola | Wielostronna, międzynarodowa instytucja | Kontrola przez Stany Zjednoczone |
| Pozycja negocjacyjna | Słabsza – wyniszczona wojną gospodarka | Silniejsza – rosnąca potęga gospodarcza |
| Rezultat | Odrzucona propozycja | Przyjęty system Bretton Woods |
Porównanie wizji Keynesa i White’a dla powojennego systemu finansowego
Ostatecznie powołano do życia instytucję o charakterze zbliżonym do tej, która odzwierciedlała interesy postulowane przez ekonomistę z Harvardu. White konsekwentnie dbał o to, by Międzynarodowy Fundusz Walutowy opierał się na zasadzie Systemu dolara wymienialnego na złoto.[14]
Należy jednak zaznaczyć, że delegaci konferencji, w obawie przed przyszłą nierównowagą w bilansach płatniczych, wprowadzili uzupełnienie do planu amerykańskiego. Świadomi potencjalnych nierównowag w międzynarodowych przepływach kapitału, ustanowili mechanizm zabezpieczający na wypadek wystąpienia nadmiernej nadwyżki bilansu płatniczego, np. poprzez zezwolenie na ograniczony, selektywny import z tego państwa.
Ta instytucjonalna architektura przetrwała sam system: na konferencji w Bretton Woods zasiadały delegacje 44 państw, a dziś do MFW należy 191 krajów, a fundusz wciąż udziela pożyczek państwom z kłopotami w bilansie płatniczym.
Sekret upadku: dylemat Triffina
•Pułapka waluty rezerwowej: sprzeczność między płynnością a zaufaniem
Mimo początkowych mechanizmów zabezpieczających, wewnętrzne sprzeczności systemu stały się nie do uniknięcia. Właśnie na ten kluczowy problem, w latach 60. XX wieku, zwrócił uwagę amerykańsko-belgijski ekonomista Robert Triffin. Sformułował on koncepcję Dylemat Triffina, opisującą konflikt interesów, gdy waluta pełni jednocześnie funkcję światowej waluty rezerwowej.

W swojej książce Gold and the Dollar Crisis: The Future of Convertibility zwrócił uwagę na sytuację po wdrożeniu założeń z Bretton Woods. Dynamicznie rozwijająca się gospodarka światowa potrzebowała stale rosnącej podaży waluty rezerwowej, która była jednocześnie jednostką płatniczą Stanów Zjednoczonych.[15] Aby zaspokoić globalne potrzeby, USA generowały deficyty bilansu płatniczego,[16] importując więcej niż eksportując. To z kolei pozwalało zasilić rezerwy innych państw i ułatwić handel międzynarodowy.
Jednakże waluta rezerwowa musi cieszyć się zaufaniem, a generowanie deficytów bilansu płatniczego podważało wiarygodność i wartość dolara. Rosnący popyt wymuszał na Stanach Zjednoczonych ciągłą emisję, co ostatecznie sprawiło, że ilość dolarów w obiegu znacznie przewyższyła rezerwy złota USA, podważając zaufanie do ich wymienialności.
Ten konflikt pomiędzy potrzebą globalnej płynności (deficyty USA) a utrzymaniem zaufania (wartość dolara) stanowił fundamentalną sprzeczność systemu, przypominającą współczesne dylematy zarządzania globalnymi dobrami wspólnymi.
•Fort Knox kontra świat: czym grozi niepokryta emisja dolara
Rosnące zapotrzebowanie na dolara w międzynarodowym handlu oraz konieczność finansowania rozległych zobowiązań Stanów Zjednoczonych gwałtownie zaostrzyły wewnętrzną sprzeczność systemu z Bretton Woods. Próby niwelowania deficytu poprzez wprowadzanie do obiegu niepokrytego dolara powodowały narastającą dysproporcję między rzeczywistymi rezerwami złota w skarbcu w Fort Knox a walutą w obiegu, co niosło ryzyko wzrostu inflacji.[17]
Dodatkowo, poprzez wojenne plany pomocowe, takie jak Plan Marshalla, dolary przez lata napływały do światowej gospodarki. W tej sytuacji utrzymanie złotego standardu stawało się coraz trudniejsze. Od początku system wymagał, aby USA podejmowały decyzje monetarne korzystne zarówno dla ich własnego wzrostu gospodarczego czy zatrudnienia, jak i dla innych krajów.
Z tej perspektywy status waluty rezerwowej stanowił potencjalne zagrożenie dla suwerenności narodowej.[18] W rezultacie, zaufanie do wymienialności dolara na złoto zaczęło gwałtownie spadać, sygnalizując rynkom rychły kryzys.
•Koszt hegemonii: Wietnam, „Great Society” i odpływ kapitału
W obliczu pogłębiających się dysproporcji w globalnej gospodarce oraz gwałtownie przyspieszającej w dekadzie lat sześćdziesiątych inflacji, inwestorzy zaczęli spekulacyjnie wyprzedawać dolara amerykańskiego na rzecz złota. To doprowadziło do wyczerpywania rezerw USA i zmuszało inne kraje do interwencji na rynkach walutowych w celu utrzymania stałych kursów.
Dodatkowo, USA doświadczało stopniowego odpływu kapitału, podczas gdy inne państwa systemu Bretton Woods, takie jak Niemcy, Holandia i Japonia, notowały rosnące nadwyżki w handlu zagranicznym. W konsekwencji po raz pierwszy w historii amerykańskie rezerwy złota ostatecznie zrównały się z oficjalnymi zobowiązaniami dolarowymi.[19]
Wyraźne osłabienie pozycji gospodarczej USA było wynikiem zarówno czynników zewnętrznych, jak i wewnętrznych, w tym znaczących wydatków na wojnę w Wietnamie oraz program „Great Society” prezydenta Lyndona Johnsona, mający na celu walkę z ubóstwem.[20] Sytuacja ta postawiła administrację amerykańską przed nieuniknioną koniecznością podjęcia decyzji o charakterze systemowym, niezbędnej do uratowania stabilności własnej waluty.
Dylemat Triffina nie zniknął razem z systemem: dolar wciąż pozostaje główną walutą rezerwową, a według danych amerykańskiego Biura Analiz Ekonomicznych (BEA) zagraniczne zobowiązania Stanów Zjednoczonych przewyższały pod koniec pierwszego kwartału 2026 roku ich aktywa za granicą o ponad 20 bilionów dolarów.
Koniec ery złota
Na początku lat 70. władze amerykańskie zawiesiły wymienialność dolara na złoto. Prestiż Stanów Zjednoczonych wyraźnie zmalał i wydawało się nieuchronne wprowadzenie zmian w obowiązującym od 1944 roku systemie walutowym.
W 1944 roku USA posiadało ponad połowę rezerw walutowych świata, lecz do 1970 roku ich udział spadł do zaledwie 16%, co czyniło rolę dolara zbyt dużą w obliczu wewnętrznych problemów gospodarczych Stanów Zjednoczonych.[21] Urzędujący prezydent Richard Nixon i jego doradcy ekonomiczni nabierali przekonania, że system z Bretton Woods staje się coraz bardziej kłopotliwy, a jego utrzymanie stało się niecelowe.
W rezultacie między 13 a 15 sierpnia 1971 roku w Camp David miały miejsce obrady, które zakończyło wieczorne orędzie głowy państwa. Zwrócił się w nim do Amerykanów, ogłaszając nowy plan gospodarczy, który miał na celu eliminację zarówno nierównowagi zewnętrznej, jak i wewnętrznej.

Jednym z jego kluczowych filarów było natomiast zawieszenie wymienialności dolara na złoto.[22] Ta decyzja Stanów Zjednoczonych stanowiła zerwanie z kluczowym założeniem systemu z Bretton Woods, co w konsekwencji doprowadziło do jego rozpadu. W ten sposób światowa gospodarka wkroczyła w nową, bezprecedensową erę płynnych kursów walutowych, trwającą do dziś.

Dodaj komentarz